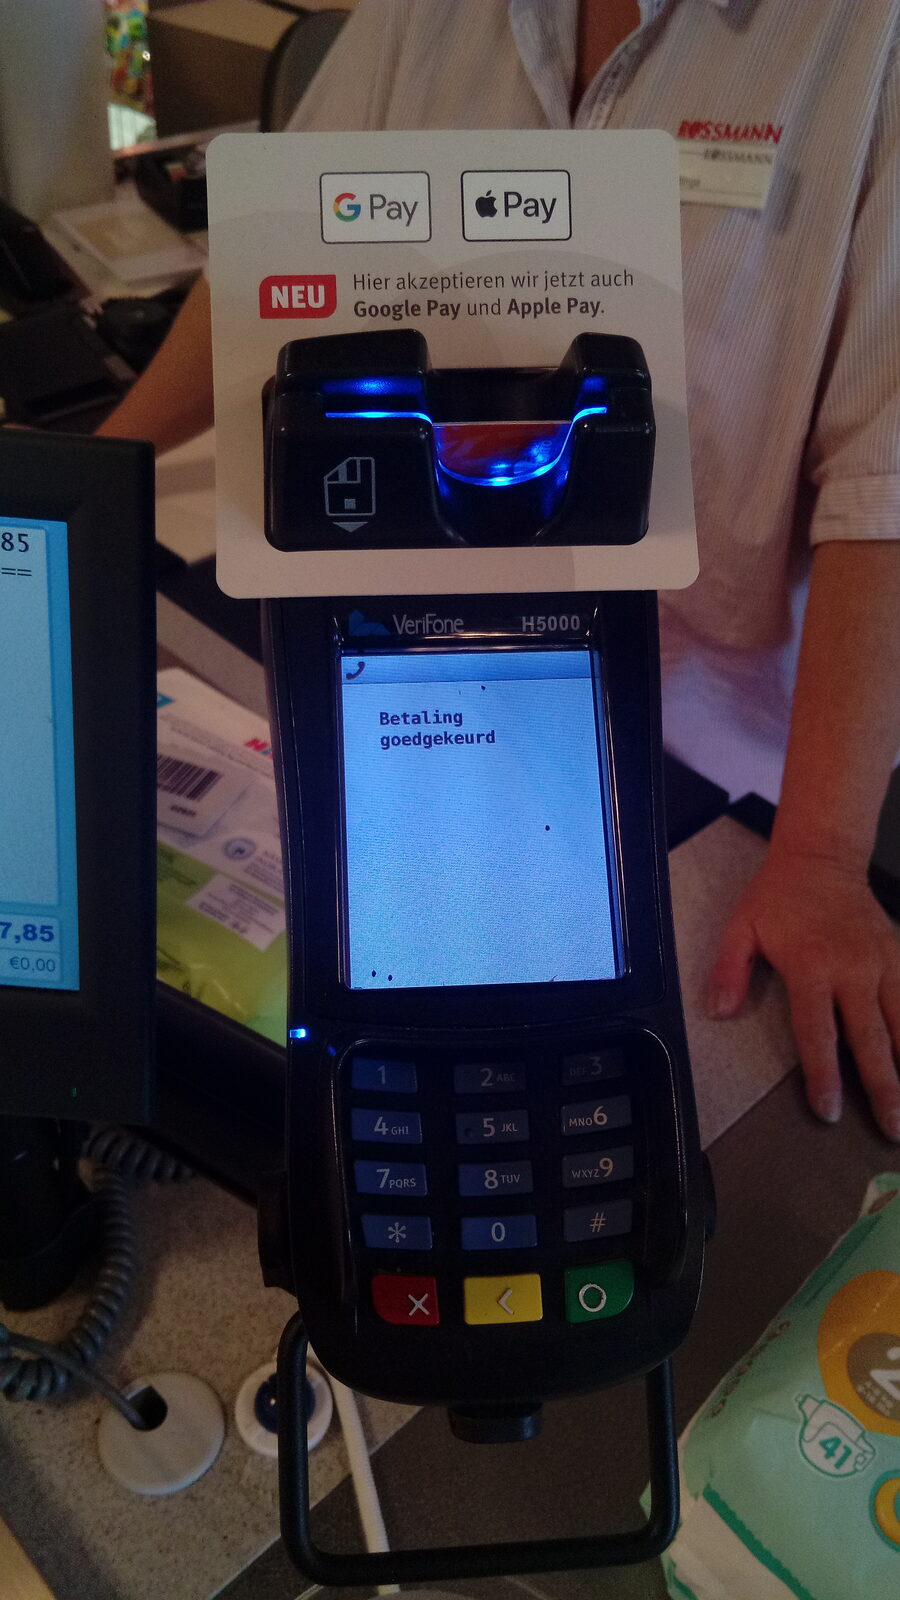
Apple muss sich in den USA einer Sammelklage von Banken und Kreditgenossenschaften wegen der Gebühren für Apple Pay stellen. Bundesrichter Jeffrey S. White vom Bezirksgericht für Nordkalifornien hat die Klage am 23. September 2026 als Sammelklage (Class Action) zugelassen. Damit können alle US-Kartenausgeber, die für Apple-Pay-Zahlungen Gebühren an Apple gezahlt haben, gemeinsam gegen den Konzern vorgehen.
Für Nutzerinnen und Nutzer in Deutschland ändert sich dadurch unmittelbar nichts. Das Verfahren zeigt aber, wie unterschiedlich die USA und die EU mit dem NFC-Chip des iPhone umgehen. Wir ordnen ein, worum es geht und was die Entscheidung bedeutet.
Worum geht es in der Klage?
Eingereicht haben die Klage bereits 2022 drei US-Kreditgenossenschaften: Affinity Credit Union, GreenState Credit Union und Consumers Co-op Credit Union. Das Verfahren läuft unter dem Aktenzeichen 4:22-cv-04174.
Der Kern des Vorwurfs: Apple halte ein Monopol für kontaktloses Bezahlen mit dem iPhone. Weil andere Wallet-Anbieter lange keinen Zugriff auf den NFC-Chip bekamen, führte an Apple Pay kein Weg vorbei. Banken, die ihren Kundinnen und Kunden mobiles Bezahlen am iPhone anbieten wollten, mussten deshalb Apples Konditionen akzeptieren.
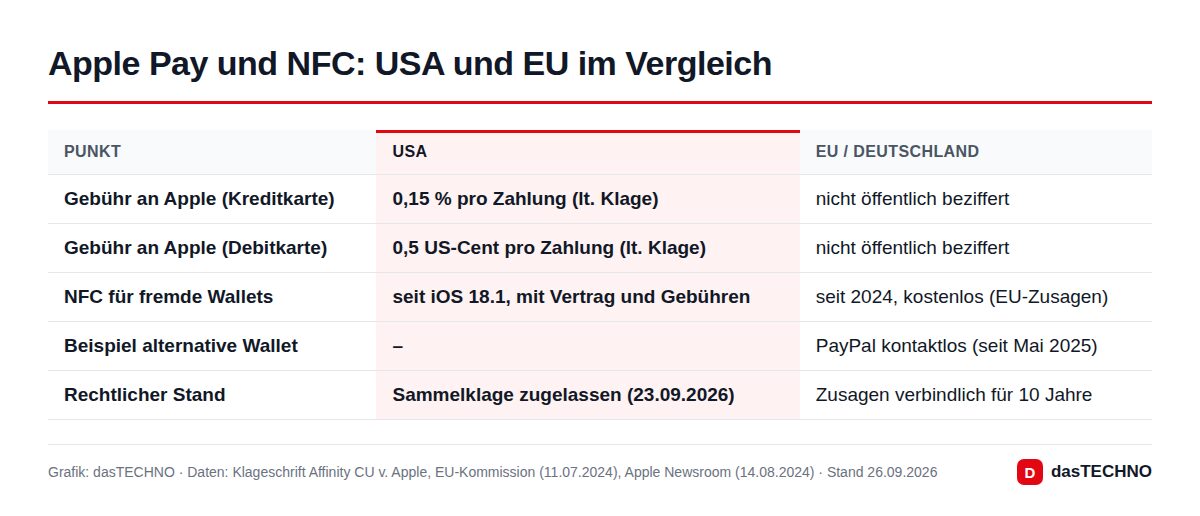
Laut Klageschrift sehen diese Konditionen so aus:
| Zahlungsart | Gebühr an Apple (laut Klage) | Beispiel |
|---|---|---|
| Kreditkarte | 0,15 % des Umsatzes | 1,50 US-Dollar bei 1.000 US-Dollar Einkauf |
| Debitkarte | 0,5 US-Cent pro Zahlung | unabhängig vom Betrag |
| Summe pro Jahr | bis zu 1 Mrd. US-Dollar | geschätzt von den Klägern |
Die Kläger vergleichen das mit Android: Dort gebe es mehrere Wallets, und die Kartenausgeber müssten dafür keine vergleichbaren Gebühren an Google zahlen. Sie verlangen die Rückzahlung bereits gezahlter Gebühren und eine gerichtliche Anordnung, die Apples Regeln beendet.
Was hat das Gericht jetzt entschieden?
Wichtig ist die Einordnung: Richter White hat nicht entschieden, dass Apple gegen das Kartellrecht verstoßen hat. Er hat nur festgestellt, dass die Ansprüche gemeinsam für eine ganze Gruppe verhandelt werden können. Zur Klasse gehören alle US-Unternehmen, die Apple-Pay-fähige Zahlungskarten ausgegeben und dafür Gebühren an Apple gezahlt haben.
Zusätzlich lehnte das Gericht Apples Antrag ab, Gutachten der Klägerseite auszuschließen. Diese Gutachten sollen belegen, dass Apple Marktmacht bei kontaktlosen Wallets auf iOS und im breiteren Markt für mobile Wallets besitzt. Für die Kläger ist das ein wichtiger Zwischenschritt, weil sie ihre Argumente nun für alle Kartenausgeber gemeinsam vorbringen können.
Steve Berman von der Kanzlei Hagens Berman, die zur Klägervertretung gehört, zeigte sich zufrieden mit der Entscheidung und kündigte an, das Verfahren weiter voranzutreiben. Einen Termin für die Hauptverhandlung nennen weder die Kanzlei noch die bisherigen Berichte.
Was sagt Apple?
Apple bestreitet die Vorwürfe. Der Konzern verweist darauf, dass er seine Regeln bereits geändert hat: Seit iOS 18.1 können Entwickler in den USA und weiteren Ländern wie Kanada, Australien, Brasilien, Japan, Neuseeland und Großbritannien NFC-Zahlungen über das Secure Element in eigenen Apps anbieten, unabhängig von Apple Pay. Das hatte Apple im August 2024 angekündigt. Allerdings verlangt Apple dafür einen Vertrag, eine Freigabe und Gebühren. Für die Klage geht es zudem um die Jahre davor, in denen Kartenausgeber nach Darstellung der Kläger keine Alternative hatten.
Warum ist die Lage in Deutschland anders?
In Europa hat die Politik den NFC-Chip früher geöffnet. Deutschland war dabei ein Vorreiter: Seit 2020 verpflichtet Paragraf 58a des Zahlungsdiensteaufsichtsgesetzes (ZAG) Anbieter wie Apple, Zahlungsdienstleistern Zugang zur NFC-Schnittstelle gegen ein angemessenes Entgelt zu gewähren.
Den eigentlichen Durchbruch brachte aber die EU-Kommission. Am 11. Juli 2024 erklärte sie Zusagen von Apple für verbindlich: Im Europäischen Wirtschaftsraum müssen andere Wallet-Anbieter den NFC-Chip des iPhone für kontaktloses Bezahlen kostenlos nutzen können, und zwar für zehn Jahre. Damit endete ein Kartellverfahren, das die Kommission 2020 eröffnet hatte.
Die Folgen sind im Alltag angekommen. Seit Mai 2025 können iPhone-Nutzer in Deutschland mit der PayPal-App kontaktlos an der Kasse bezahlen. Technisch läuft das über Mastercard, funktioniert also an Terminals, die kontaktlose Mastercard-Karten annehmen. Deutschland war dafür PayPals erster Markt. Auf der Apple Watch funktioniert das allerdings nicht, weil die EU-Zusagen nur das iPhone betreffen.
Welche Gebühren deutsche Banken für Apple Pay an Apple zahlen, ist öffentlich nicht bekannt. Weder Apple noch die Institute legen diese Verträge offen. Apple Pay ist in Deutschland seit Dezember 2018 verfügbar und wird inzwischen von den meisten großen Banken und Sparkassen unterstützt.
Was bedeutet das für Sie?
Kurzfristig gar nichts: Apple Pay funktioniert weiter wie gewohnt, und die US-Klage hat keine direkte Wirkung auf europäische Karten. Mittelfristig lohnt sich der Blick auf zwei Punkte:
- Mehr Auswahl beim Bezahlen: Wer am iPhone nicht an Apple Pay gebunden sein möchte, kann in Deutschland bereits auf Alternativen wie PayPal zurückgreifen. Weitere Anbieter können die NFC-Schnittstelle ebenfalls nutzen.
- Signalwirkung für Gebühren: Sollte Apple in den USA verlieren oder sich vergleichen, könnte das die Verhandlungsposition von Banken weltweit stärken. Belegt ist das bislang aber nicht.
Mobiles Bezahlen bleibt ohnehin in Bewegung, wie auch neue Verfahren wie Revolut Pay with Smile zeigen. Und beim Onlinehandel ändern sich ebenfalls gewohnte Zahlungswege, etwa durch das Ende der Amazon-Monatsabrechnung.
Hintergrund: Apples Ärger mit Kartellbehörden
Die Apple-Pay-Klage ist nur eine von mehreren Baustellen. In der EU muss Apple unter dem Digital Markets Act (DMA) sein Ökosystem schrittweise öffnen, etwa bei alternativen App-Marktplätzen. In den USA laufen neben dem Apple-Pay-Verfahren weitere Kartellklagen. Gleichzeitig verkauft sich die aktuelle Hardware gut; die Preise der iPhone-18-Pro-Modelle in Deutschland haben wir hier zusammengefasst.
Häufige Fragen
Muss ich als Apple-Pay-Nutzer in Deutschland etwas tun?
Nein. Die Sammelklage betrifft nur US-Kartenausgeber. Apple Pay funktioniert in Deutschland unverändert.
Zahlen Kundinnen und Kunden die Apple-Pay-Gebühr?
Nicht direkt. Laut Klage zahlen die kartenausgebenden Banken die Gebühr an Apple. Ob sie diese Kosten indirekt weitergeben, lässt sich nicht belegen.
Kann ich am iPhone ohne Apple Pay kontaktlos bezahlen?
In Deutschland ja, zum Beispiel mit der PayPal-App seit Mai 2025. Möglich macht das die Öffnung der NFC-Schnittstelle nach den EU-Zusagen von 2024.
Wann fällt ein Urteil?
Das ist offen. Die Zulassung als Sammelklage ist ein Zwischenschritt; ein Prozesstermin wurde bisher nicht genannt.
Titelbild: Donald Trung Quoc Don, Wikimedia Commons, CC BY-SA 4.0.