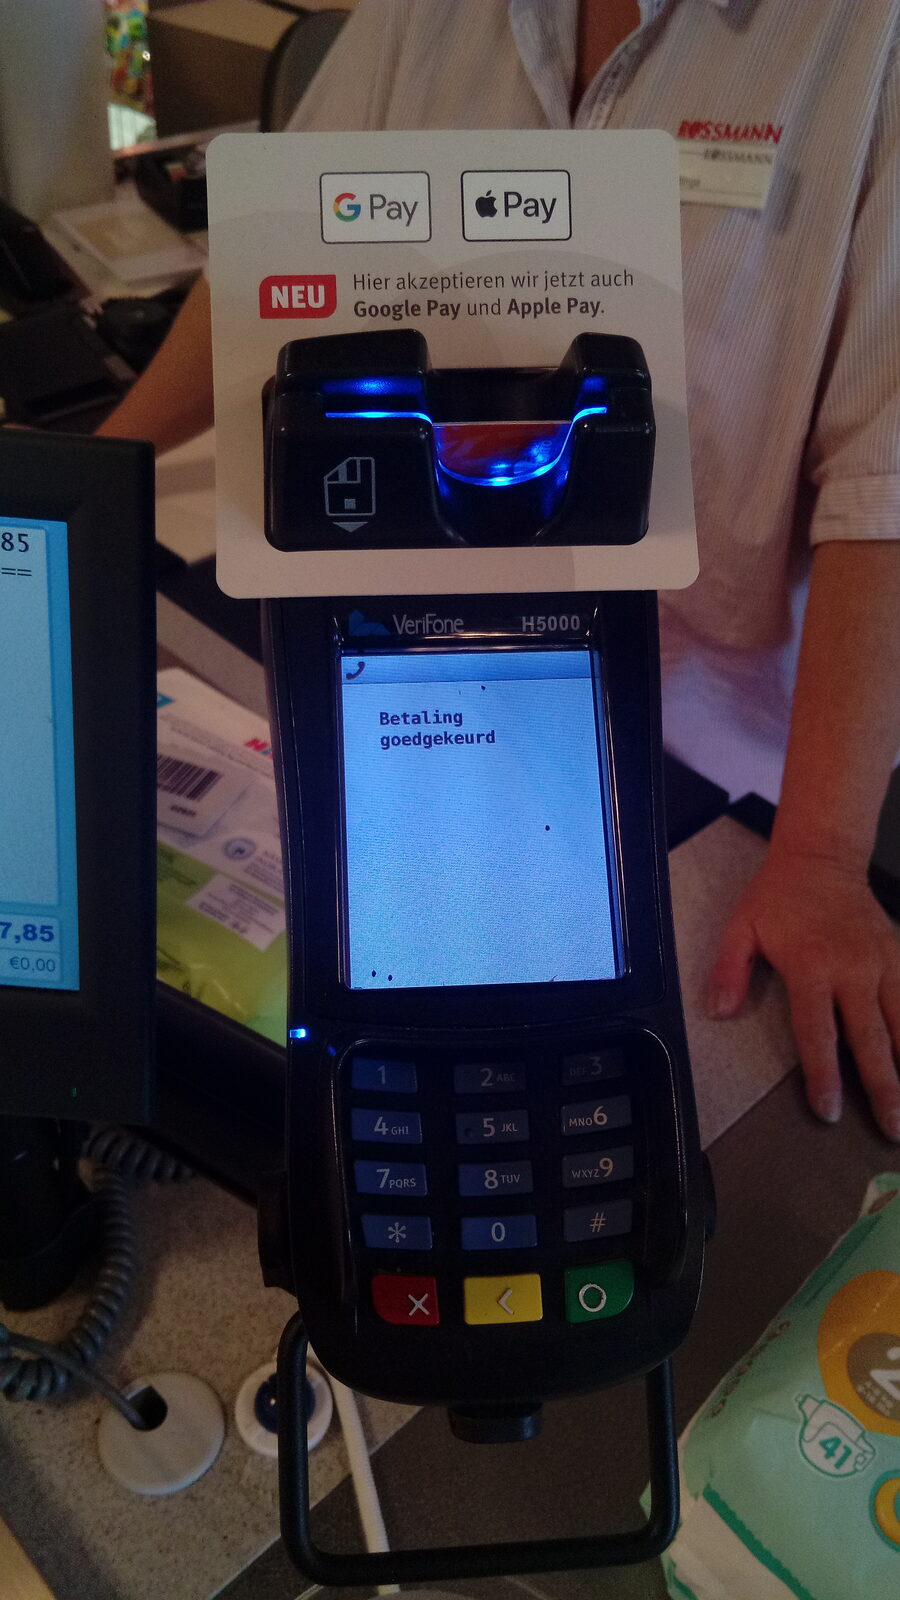
Negli Stati Uniti Apple dovrà difendersi da una class action promossa da banche e cooperative di credito per le commissioni di Apple Pay. Il 23 settembre 2026 il giudice federale Jeffrey S. White, del tribunale distrettuale della California del Nord, ha certificato la causa come azione collettiva. Tutti gli emittenti di carte statunitensi che hanno versato commissioni ad Apple per i pagamenti con Apple Pay possono ora procedere insieme contro l'azienda.
Per chi usa Apple Pay in Italia non cambia nulla nell'immediato. La vicenda però mostra bene quanto Stati Uniti e Unione europea abbiano scelto strade diverse sul chip NFC dell'iPhone, e spiega perché oggi un iPhone italiano può pagare al POS anche senza Apple Pay.
Di cosa accusano Apple le banche?
La causa è stata depositata nel 2022 da tre cooperative di credito americane: Affinity Credit Union, GreenState Credit Union e Consumers Co-op Credit Union (fascicolo 4:22-cv-04174). La tesi è semplice: per anni nessun'altra app ha potuto usare l'NFC dell'iPhone per i pagamenti contactless. Una banca che voleva far pagare i propri clienti con l'iPhone doveva quindi passare da Apple Pay e accettarne le condizioni economiche.
Stando all'atto di citazione, le condizioni sono queste:
| Tipo di carta | Commissione ad Apple (secondo l'accusa) | Esempio |
|---|---|---|
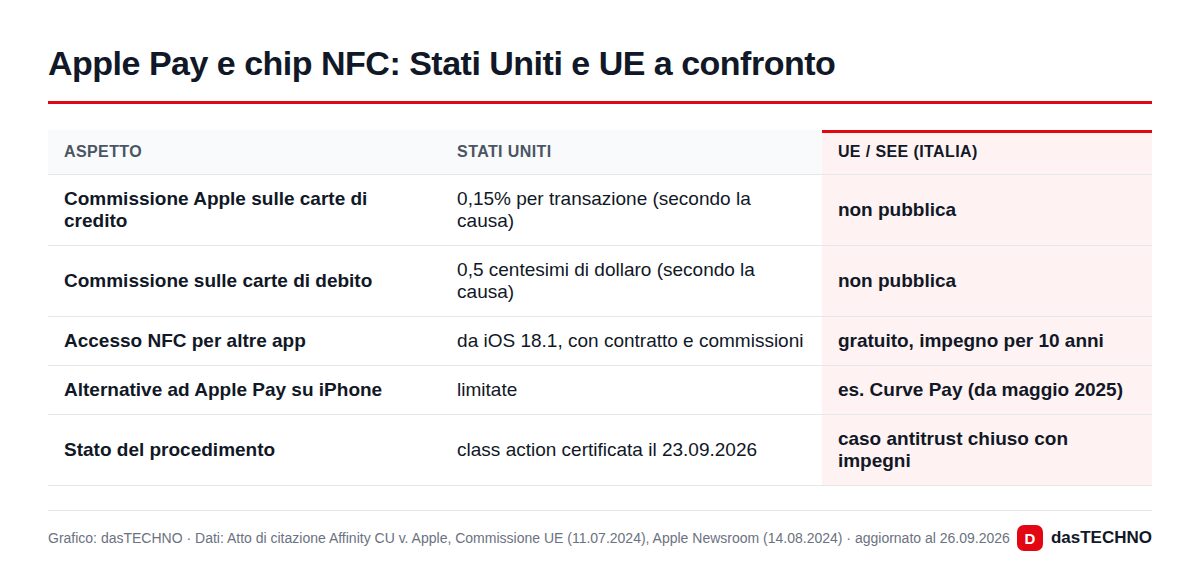
| Carta di credito | 0,15% dell'importo | 1,50 dollari su una spesa di 1.000 dollari |
| Carta di debito | 0,5 centesimi di dollaro | fissa, a prescindere dall'importo |
| Totale annuo | fino a 1 miliardo di dollari | stima dei ricorrenti |
Il paragone scelto dall'accusa è Android: lì esistono più wallet e, secondo le banche, gli emittenti non pagano a Google nulla di simile per il tap-to-pay. I ricorrenti chiedono la restituzione delle commissioni versate e un'ingiunzione che metta fine alle regole contestate.
Che cosa ha deciso davvero il giudice?
Serve chiarezza: il giudice White non ha stabilito che Apple abbia violato la legge antitrust. Ha solo riconosciuto che le pretese possono essere discusse in blocco, per un'intera categoria di soggetti. Nello stesso provvedimento ha respinto la richiesta di Apple di escludere le perizie di parte avversa, secondo cui Apple avrebbe potere di monopolio nel mercato dei wallet contactless su iOS e in quello più ampio dei wallet mobili.
È un passaggio procedurale, ma pesante: invece di tante cause separate, Apple si troverà di fronte a un unico fronte compatto. Una data per il processo non è stata comunicata.
La posizione di Apple
Apple respinge le accuse e ricorda di aver già cambiato le regole dopo il deposito della causa. Da iOS 18.1 gli sviluppatori negli Stati Uniti e in altri Paesi possono offrire pagamenti NFC contactless nelle proprie app, tramite il Secure Element e senza passare da Apple Pay. Lo aveva annunciato ad agosto 2024. Per farlo servono però un accordo commerciale con Apple, un'autorizzazione e il pagamento di commissioni. La causa, inoltre, riguarda soprattutto gli anni precedenti, quando secondo le banche un'alternativa non c'era.
Perché in Italia la situazione è diversa
In Europa la questione è stata affrontata prima e in modo più netto. L'11 luglio 2024 la Commissione europea ha reso vincolanti gli impegni offerti da Apple per chiudere un'indagine antitrust aperta nel 2020. Il punto centrale: nello Spazio economico europeo i wallet di terze parti devono poter usare il chip NFC dell'iPhone per i pagamenti nei negozi senza pagare nulla ad Apple, e l'impegno vale per dieci anni. Gli utenti possono inoltre scegliere un'app diversa da Wallet come predefinita per il contactless.
L'effetto si vede anche in Italia. Da maggio 2025 Curve Pay usa l'NFC dell'iPhone come alternativa ad Apple Pay nello Spazio economico europeo. PayPal ha attivato il pagamento contactless su iPhone prima in Germania, presentandola come il primo passo di un'espansione europea, ma per l'Italia non ha comunicato una data. Quanto le banche italiane paghino ad Apple per Apple Pay non è pubblico: né Apple né gli istituti rendono noti questi contratti.
Cosa significa per chi paga con l'iPhone
Nel breve periodo, niente: Apple Pay funziona come sempre e la causa americana non ha effetti diretti sulle carte europee. Ci sono però due aspetti da tenere d'occhio:
- Più scelta al POS: chi non vuole dipendere da Apple Pay può già usare un wallet alternativo compatibile, e altri operatori possono accedere all'NFC alle stesse condizioni.
- Effetto sulle commissioni: se Apple perdesse negli USA o scegliesse un accordo, le banche di tutto il mondo potrebbero trattare da una posizione più forte. Per ora è un'ipotesi, non un fatto.
Il fronte legale di Apple resta affollato anche su altri temi, come i brevetti dei modem (il rinnovo della licenza con Qualcomm), mentre il rapporto fra Stati Uniti e regole digitali europee si è visto di recente nel caso della multa DSA a X.
Domande frequenti
Chi usa Apple Pay in Italia deve fare qualcosa?
No. La class action riguarda solo gli emittenti di carte statunitensi. Apple Pay in Italia funziona senza cambiamenti.
Le commissioni di Apple Pay le pagano i clienti?
Non direttamente. Secondo la causa le paga la banca che emette la carta. Se questi costi vengano poi ribaltati sui clienti non è dimostrato.
Si può pagare con l'iPhone senza Apple Pay in Italia?
Sì, con un wallet di terze parti che usi l'NFC aperto grazie agli impegni presi con la Commissione UE, per esempio Curve Pay.
Quando arriverà una sentenza?
Non si sa. La certificazione della class action è un passaggio intermedio e la data del processo non è ancora stata fissata.
Immagine di copertina: Donald Trung Quoc Don, Wikimedia Commons, CC BY-SA 4.0.