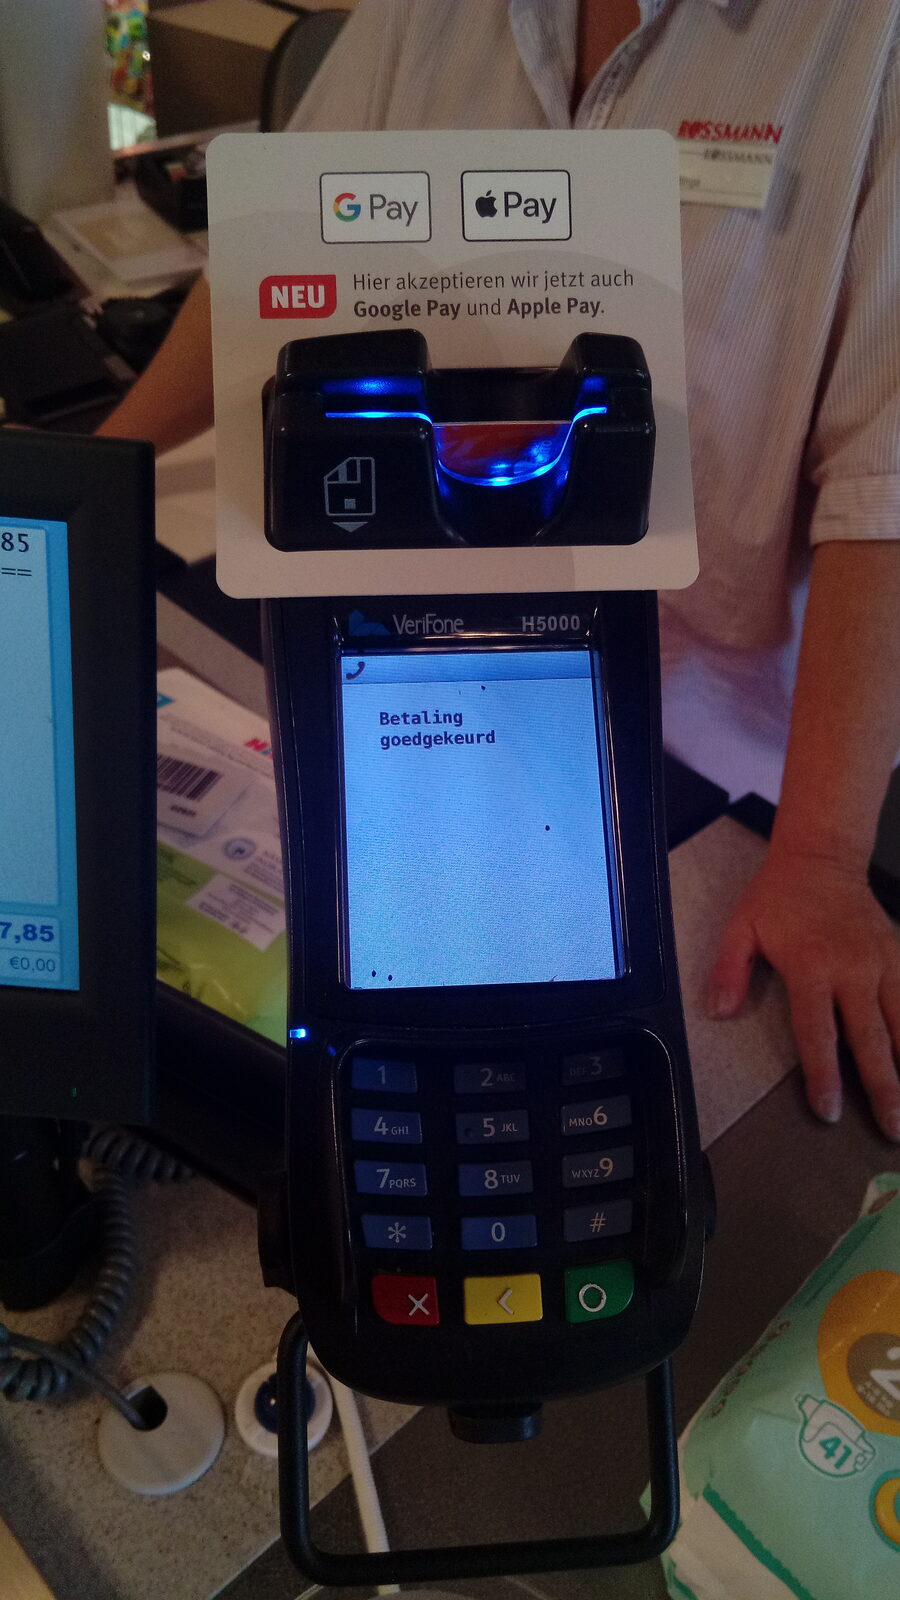
Apple krijgt in de Verenigde Staten te maken met een groepsvordering van banken en kredietcoöperaties over de kosten van Apple Pay. Federale rechter Jeffrey S. White van de rechtbank voor Noord-Californië heeft de zaak op 23 september 2026 toegelaten als class action. Alle Amerikaanse kaartuitgevers die voor Apple Pay-betalingen een vergoeding aan Apple hebben betaald, kunnen daardoor gezamenlijk tegen het bedrijf procederen.
Voor wie in Nederland of België met Apple Pay betaalt, verandert er voorlopig niets. De zaak laat wel zien hoe verschillend de VS en de EU omgaan met de NFC-chip in de iPhone. Hieronder leest u waar het om draait en waarom de situatie hier anders is.
Wat verwijten de banken Apple?
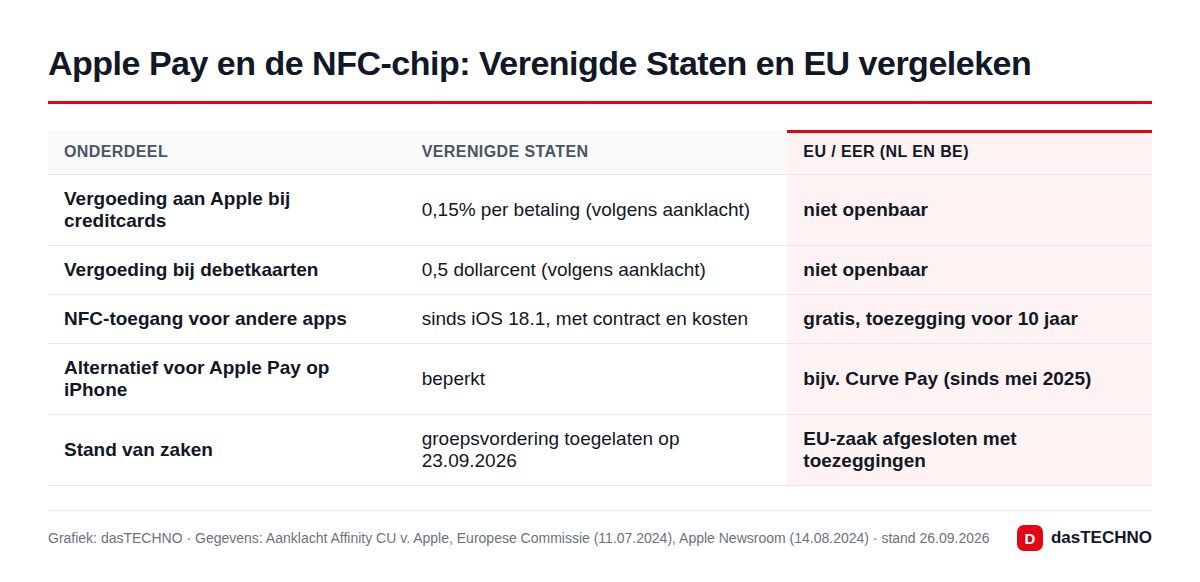
De zaak werd al in 2022 aangespannen door drie Amerikaanse kredietcoöperaties: Affinity Credit Union, GreenState Credit Union en Consumers Co-op Credit Union (zaaknummer 4:22-cv-04174). Hun redenering: jarenlang kon geen enkele andere app de NFC-chip van de iPhone gebruiken voor contactloos betalen. Wilde een bank haar klanten met de iPhone laten betalen, dan kon dat alleen via Apple Pay, tegen de voorwaarden van Apple.
Volgens de aanklacht zien die voorwaarden er zo uit:
| Soort kaart | Vergoeding aan Apple (volgens aanklacht) | Voorbeeld |
|---|---|---|
| Creditcard | 0,15% van het bedrag | 1,50 dollar bij een aankoop van 1.000 dollar |
| Debetkaart | 0,5 dollarcent per betaling | vast, ongeacht het bedrag |
| Totaal per jaar | tot 1 miljard dollar | schatting van de eisers |
De eisers wijzen op Android. Daar bestaan meerdere wallets en betalen kaartuitgevers volgens hen niets vergelijkbaars aan Google. Ze willen de betaalde vergoedingen terug en eisen dat de rechter een einde maakt aan de regels van Apple.
Wat heeft de rechter nu precies besloten?
Belangrijk om te weten: rechter White heeft niet geoordeeld dat Apple de mededingingswet heeft overtreden. Hij heeft alleen vastgesteld dat de claims voor een hele groep tegelijk behandeld kunnen worden. Daarnaast wees hij het verzoek van Apple af om deskundigenrapporten van de eisers buiten de zaak te houden. Die rapporten moeten aantonen dat Apple marktmacht heeft bij contactloze wallets op iOS en in de bredere markt voor mobiele wallets.
Het is een procedurele stap, maar geen kleine: Apple staat nu tegenover één gebundelde groep in plaats van losse zaken. Een datum voor de inhoudelijke behandeling is niet bekendgemaakt.
Wat zegt Apple?
Apple ontkent de beschuldigingen en wijst erop dat het de regels na 2022 al heeft aangepast. Sinds iOS 18.1 kunnen ontwikkelaars in de VS en een aantal andere landen contactloze NFC-betalingen in hun eigen app aanbieden via het Secure Element, los van Apple Pay. Apple kondigde dat in augustus 2024 aan. Daar zijn wel een contract, goedkeuring en vergoedingen voor nodig. Bovendien gaat de zaak vooral over de jaren daarvoor, toen er volgens de banken geen alternatief was.
Waarom is het in Nederland en België anders?
In Europa is de NFC-chip eerder en ruimer opengegaan. Op 11 juli 2024 maakte de Europese Commissie toezeggingen van Apple bindend en sloot daarmee een mededingingsonderzoek af dat in 2020 was begonnen. De kern: in de Europese Economische Ruimte mogen andere wallets de NFC-chip van de iPhone voor winkelbetalingen gebruiken zonder dat Apple daarvoor iets rekent, voor een periode van tien jaar. Gebruikers kunnen ook een andere app dan Wallet als standaard voor contactloos betalen instellen.
Toen al rekende de Nederlandse Vereniging van Banken erop dat dit meer concurrentie voor Apple Pay en lagere tarieven voor banken zou opleveren, meldde de NOS destijds. ING en Rabobank hadden toen geen concrete plannen voor een eigen iPhone-betaaloplossing. Sinds mei 2025 gebruikt Curve Pay de geopende NFC-chip in de EER als alternatief voor Apple Pay. PayPal begon met contactloos betalen op de iPhone in Duitsland; een datum voor Nederland of België is niet genoemd.
Wat Nederlandse en Belgische banken aan Apple betalen voor Apple Pay, is niet openbaar. Apple noch de banken maken die contracten bekend.
Wat betekent dit voor u?
Op korte termijn niets: Apple Pay werkt gewoon door en de Amerikaanse zaak heeft geen directe gevolgen voor Europese kaarten. Twee punten zijn wel interessant om te volgen:
- Meer keuze aan de kassa: wie niet aan Apple Pay vast wil zitten, kan een ander wallet gebruiken dat de NFC-chip ondersteunt. Ook andere aanbieders kunnen tegen dezelfde voorwaarden instappen.
- Druk op de tarieven: verliest Apple in de VS of volgt een schikking, dan kan dat de onderhandelingspositie van banken wereldwijd versterken. Dat is voorlopig een verwachting, geen feit.
Nieuwe manieren van betalen blijven intussen opduiken, zoals Revolut Pay with Smile. En ook op andere fronten maakt Apple juridische afspraken, zoals de verlengde patentlicentie met Qualcomm.
Veelgestelde vragen
Moet ik als Apple Pay-gebruiker in Nederland of België iets doen?
Nee. De groepsvordering gaat alleen over Amerikaanse kaartuitgevers. Apple Pay werkt hier ongewijzigd.
Betalen klanten de Apple Pay-kosten?
Niet rechtstreeks. Volgens de aanklacht betaalt de bank die de kaart uitgeeft de vergoeding aan Apple. Of banken die kosten doorberekenen, is niet aangetoond.
Kan ik met mijn iPhone contactloos betalen zonder Apple Pay?
Ja, met een ander wallet dat de door de EU geopende NFC-chip gebruikt, zoals Curve Pay.
Wanneer volgt een uitspraak?
Dat is onbekend. De toelating als groepsvordering is een tussenstap; er is nog geen procesdatum.
Omslagfoto: Donald Trung Quoc Don, Wikimedia Commons, CC BY-SA 4.0.