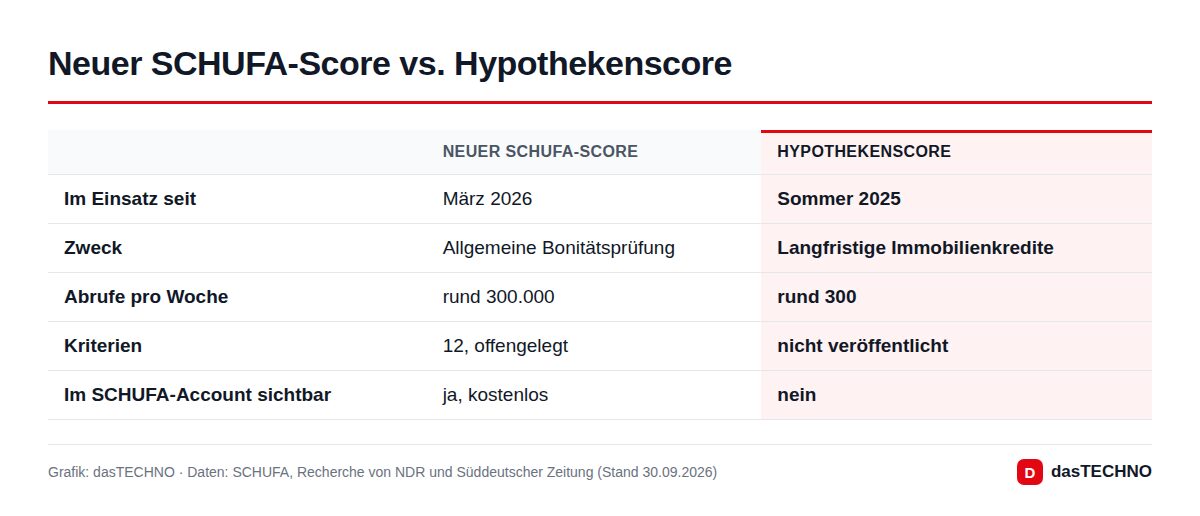
Im März 2026 hat die Schufa ihren neuen Score als Wende zu mehr Offenheit präsentiert: zwölf Kriterien, eine Punkteskala von 100 bis 999 und ein Rechenweg, den jeder im kostenlosen Schufa-Account selbst nachvollziehen kann. Eine gemeinsame Recherche von NDR und Süddeutscher Zeitung zeigt jetzt, dass dieser Score nicht die ganze Geschichte ist. Für Immobilienkredite gibt die Auskunftei Banken bereits seit dem Sommer 2025 einen eigenen Hypothekenscore heraus. Verbraucher bekommen ihn in der App nicht zu sehen.
Das Thema betrifft viele Menschen: Die Schufa speichert Daten zu rund 68 Millionen Personen in Deutschland. Wer eine Baufinanzierung plant, kommt an einer Abfrage praktisch nicht vorbei.
Was die Recherche zeigt
Nach den Unterlagen, auf die sich NDR und SZ stützen, bietet die Schufa Kreditinstituten mindestens einen zusätzlichen Score an. Der Hypothekenscore ist auf langfristige Immobilienfinanzierungen zugeschnitten und basiert auf anderen Bewertungskriterien als der neue Hauptscore. Welche Kriterien das genau sind und wie stark sie gewichtet werden, hat die Schufa nicht breit veröffentlicht.
Hinzu kommt ein zweiter Punkt: Große Firmenkunden können laut der Recherche auf einen Pool von rund 40 Kriterien zugreifen, also deutlich mehr als die zwölf, die im öffentlichen Score stecken. Früher arbeitete die Schufa mit rund 100 Kriterien.
Wie oft der Hypothekenscore genutzt wird
Die Schufa hat gegenüber den Rechercheuren bestätigt, dass der Hypothekenscore im Einsatz ist. Die Größenordnung ist allerdings klein:
| Score | Abrufe pro Woche (laut Schufa) |
|---|---|
| Neuer Schufa-Score | rund 300.000 |
| Hypothekenscore | rund 300 |
Auf einen Abruf des Hypothekenscores kommen also etwa tausend Abrufe des Hauptscores. Für den Einzelnen ist das trotzdem relevant: Ein Immobilienkredit ist für die meisten Haushalte die größte finanzielle Entscheidung überhaupt.
Was die Schufa dazu sagt
Die Auskunftei weist den Vorwurf mangelnder Transparenz zurück. Sie habe nie kommuniziert, dass es künftig nur noch einen einzigen Score gebe. Neben dem zentralen Schufa-Score werde es voraussichtlich auch einen Hypothekenscore sowie Scores für andere Zwecke geben, etwa im Inkasso- und im B2B-Bereich. Das Ziel sei, die Zahl der Bonitätsscores von bisher rund 50 auf wenige zu reduzieren.
Konkret nennt die Schufa einen Zeitplan: Bis Ende 2028 soll der neue Standardscore sechs bisherige Branchenscores ablösen, etwa für Banken, Telekommunikation und Handel. Den Hypothekenscore will das Unternehmen im Schufa-Account mit allen Kriterien darstellen und erklären, sobald er für Verbraucher im Markt für Immobilienkredite relevant wird. Wie Banken die gelieferten Informationen nutzen, entscheiden diese nach eigenen Richtlinien; dazu äußert sich die Schufa nicht.
Kritik von Verbraucherschützern
Der Verbraucherzentrale Bundesverband (vzbv) sieht einen Widerspruch zwischen der Transparenz-Kampagne und der Praxis. Claudio Zeitz-Brandmeyer vom vzbv bemängelt sinngemäß, dass Verbraucher in der App Werte sehen, die womöglich gar nicht die Grundlage einer Bankentscheidung sind. Er fordert, dass die Schufa zusätzliche Scores offen kommuniziert. Auch die Organisation AlgorithmWatch kritisiert, dass weitere Bewertungsmodelle kaum nachvollziehbar sind, gerade bei folgenreichen Entscheidungen wie einer Baufinanzierung.
Welche Rechte Sie haben
Unabhängig von der App gibt es rechtliche Hebel. Die folgenden Punkte sind allgemeine Informationen, keine Rechtsberatung:
- Datenkopie nach Art. 15 DSGVO: Sie können bei der Schufa kostenlos eine Auskunft über alle zu Ihrer Person gespeicherten Daten verlangen. Laut Caschys Blog erhalten Verbraucher Einblick in weitere Scores bislang nur auf diesem Weg.
- Urteil des EuGH von 2023: Der Gerichtshof der EU hat im Verfahren C-634/21 entschieden, dass ein Score unter die Regeln für automatisierte Einzelentscheidungen (Art. 22 DSGVO) fallen kann, wenn er für die Entscheidung über einen Vertrag maßgeblich ist. Damit verbunden sind Informationsrechte zur Logik der Berechnung.
- Bei der Bank nachfragen: Wer eine Baufinanzierung beantragt, kann die Bank fragen, welche Auskünfte sie eingeholt hat und welche Rolle sie für die Entscheidung spielen.
Wie Datenschutzregeln in Deutschland künftig gestaltet werden sollen, ist ohnehin gerade in der Diskussion, etwa in einer Bitkom-Umfrage zur DSGVO-Reform.
Einordnung
Neu ist nicht, dass Auskunfteien mit verschiedenen Modellen rechnen. Neu ist der Kontrast zur eigenen Kommunikation: Der offengelegte Score sollte Vertrauen zurückgewinnen, nachdem die Schufa jahrelang als Blackbox kritisiert wurde. Wenn für die wichtigste Kreditart ein anderer, nicht einsehbarer Wert verwendet wird, entsteht genau die Lücke, die der neue Score schließen sollte. Ob die Schufa die Kriterien des Hypothekenscores früher veröffentlicht als angekündigt, ist offen.
Häufige Fragen
Sehe ich meinen Hypothekenscore im Schufa-Account? Nein. Im kostenlosen Schufa-Account wird nur der neue Schufa-Score mit seinen zwölf Kriterien angezeigt. Die Schufa will den Hypothekenscore dort erst erklären, wenn er für Verbraucher relevant wird.
Seit wann gibt es den Hypothekenscore? Nach Angaben aus der NDR/SZ-Recherche wird er Banken seit Sommer 2025 angeboten.
Wie oft wird er genutzt? Laut Schufa rund 300-mal pro Woche. Der neue Hauptscore wird etwa 300.000-mal pro Woche ausgeliefert.
Wird es künftig nur einen Schufa-Score geben? Nein. Die Schufa will die Zahl der Scores stark reduzieren, rechnet aber weiterhin mit mehreren Modellen, etwa für Hypotheken, Inkasso und Geschäftskunden. Bis Ende 2028 sollen sechs Branchenscores wegfallen.
Wie erfahre ich, welche Daten die Schufa über mich hat? Über eine kostenlose Datenkopie nach Art. 15 DSGVO, die Sie direkt bei der Schufa beantragen können.