Wer online per „Später bezahlen“ oder in kleinen Raten einkauft, bekommt ab dem 20. November 2026 neue Rechte – und muss mit zusätzlichen Prüfungen rechnen. An diesem Tag tritt das deutsche Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie (EU) 2023/2225, kurz CCD2, in Kraft. Angebote von Klarna, PayPal, Ratepay und vergleichbaren Diensten, die bisher durch Ausnahmen rutschten, zählen dann als Verbraucherkredit.
Welche Angebote neu unter das Kreditrecht fallen
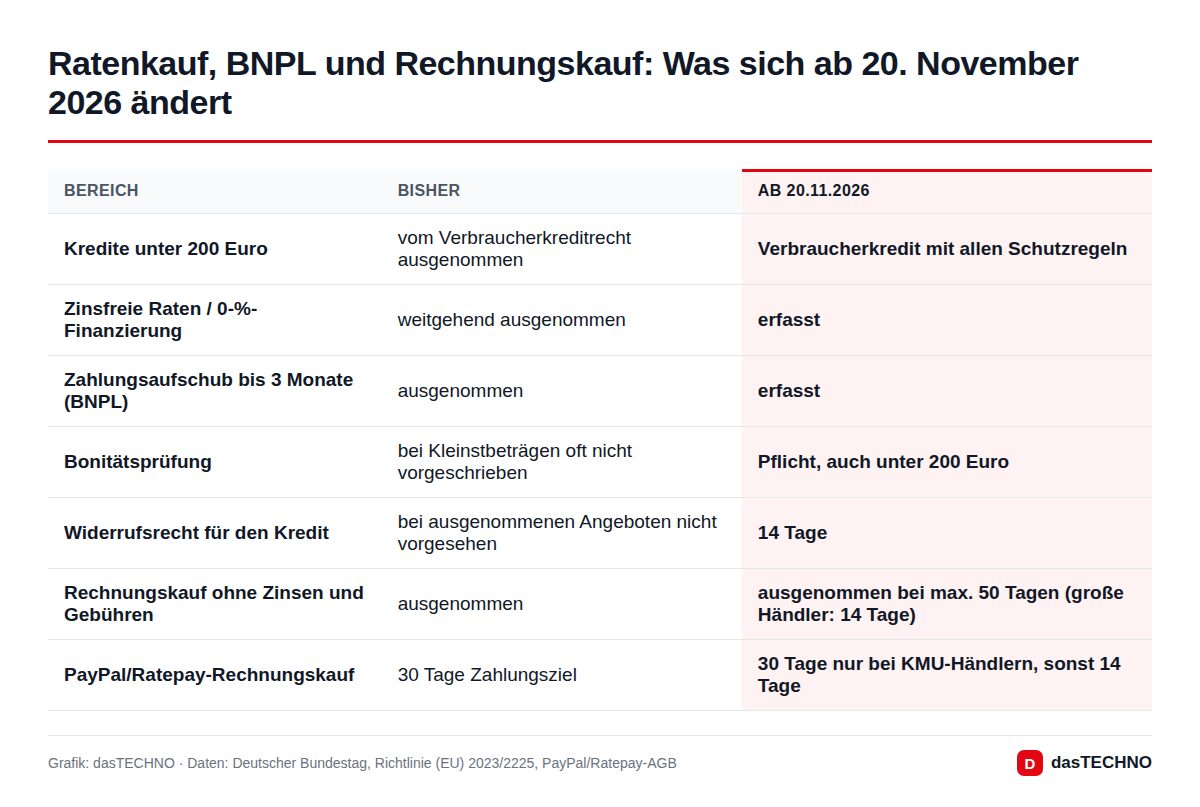
Bislang galten mehrere Formen der Kurzfinanzierung nicht als Verbraucherkredit im Sinne des BGB. Genau diese Lücken schließt die Neuregelung. Erfasst werden künftig:
- Kleinkredite unter 200 Euro, etwa die Ratenzahlung für Kopfhörer oder eine Smartwatch
- zinsfreie Finanzierungen, also die beliebten 0-%-Raten im Onlineshop
- Zahlungsaufschübe bis zu drei Monaten, das klassische „Buy now, pay later“ (BNPL)
Der Bundestag hat das Gesetz am Freitag, 17. April 2026, mit den Stimmen von CDU/CSU und SPD beschlossen; die Opposition stimmte dagegen. Ziel ist es, die Regeln für Konsumkredite an die strengeren Vorgaben für Immobiliendarlehen anzugleichen. Deutschland ist dabei spät dran: Die EU-Frist zur Umsetzung lief bereits am 20. November 2025 ab.
Was sich für Sie als Kundin oder Kunde ändert
Für Käuferinnen und Käufer bringt die Reform vor allem drei spürbare Neuerungen:
- Bonitätsprüfung auch bei kleinen Beträgen: Anbieter müssen Ihre Kreditwürdigkeit vor Vertragsschluss prüfen, selbst wenn es nur um 80 Euro in drei Raten geht. Fällt die Prüfung negativ aus, kann der Shop die Ratenzahlung verweigern und andere Zahlungswege anbieten.
- Standardisiertes Informationsblatt: Vor dem Abschluss erhalten Sie die wichtigsten Kreditdaten in einheitlicher Form. Das soll Angebote vergleichbar machen.
- 14 Tage Widerrufsrecht für den Kredit: Dieses Recht gilt zusätzlich zum bekannten Widerruf beim Onlinekauf. Sie können also die Finanzierung widerrufen, ohne zwangsläufig die Ware zurückzugeben.
Hinzu kommt eine Pflicht für Kreditgeber, bei Zahlungsschwierigkeiten zunächst eine einvernehmliche Lösung wie eine Ratenanpassung anzubieten, bevor ein Inkassodienst eingeschaltet wird. Wichtig auch für Händler: Vorausgewählte Häkchen für Zusatzleistungen sind nicht mehr zulässig, und Werbung mit Finanzierungsangeboten braucht Pflichtangaben.
Bleibt der Kauf auf Rechnung wie bisher?
Weitgehend ja. Die Union hatte in der Bundestagsdebatte betont, den Rechnungskauf nicht unnötig regulieren zu wollen. Er bleibt vom Kreditrecht ausgenommen, wenn drei Bedingungen erfüllt sind: keine Zinsen, keine Gebühren und eine einmalige Zahlung. Zusätzlich gilt eine Obergrenze für das Zahlungsziel – höchstens 50 Tage, bei großen Händlern nur 14 Tage. Als groß gilt ein Unternehmen ab 250 Beschäftigten oder mit mehr als 50 Millionen Euro Jahresumsatz beziehungsweise mehr als 43 Millionen Euro Bilanzsumme.
Genau diese Grenze erklärt eine AGB-Änderung, die PayPal angekündigt hat: Zum 20. November passt PayPal die Bedingungen für den Rechnungskauf über Ratepay an. Das bisherige Zahlungsziel von 30 Tagen bleibt nur noch Händlern erhalten, die nach EU-Definition als kleine oder mittlere Unternehmen (KMU) gelten und dies gegenüber PayPal bestätigen. Größere Shops müssen auf 14 Tage umstellen oder verlieren die Zahlungsart. Für Sie als Kundschaft kann das heißen, dass Rechnungen großer Onlinehändler künftig schneller fällig werden.
Wie kurz die Fristen bei großen Händlern bereits sind, zeigt Amazon: Der Konzern hat seine Monatsabrechnung durch Kauf auf Rechnung mit 14 Tagen Zahlungsziel ersetzt.
Was das in der Praxis bedeutet
Die Bezahlschritte im Checkout dürften ab November etwas länger werden, weil zusätzliche Abfragen und Pflichtinformationen hinzukommen. Für Menschen mit knappem Budget ist das eine Bremse gegen schnelle Mehrfachfinanzierungen: In der Bundestagsdebatte warnte die SPD-Abgeordnete Nadine Heselhaus, BNPL-Modelle könnten Menschen in die Überschuldung treiben. Ob und wie Klarna, PayPal und andere Anbieter ihre Bezahloptionen in Deutschland konkret umbauen, haben sie öffentlich noch nicht im Detail erklärt. Achten Sie in den kommenden Wochen auf E-Mails zu geänderten Nutzungsbedingungen.
Häufige Fragen
Ab wann gelten die neuen Regeln?
Ab dem 20. November 2026. Das Datum steht fest; das Gesetz ist bereits beschlossen.
Wird „Später bezahlen“ abgeschafft?
Nein. Die Angebote bleiben erlaubt, gelten aber als Kredit – mit Bonitätsprüfung, Informationsblatt und Widerrufsrecht.
Muss ich bei jedem Rechnungskauf mit einer Kreditprüfung rechnen?
Nein, nicht aufgrund des neuen Gesetzes. Ein zins- und gebührenfreier Rechnungskauf innerhalb der genannten Fristen fällt nicht unter das Verbraucherkreditrecht.
Titelbild: Cherubino, Wikimedia Commons, CC BY-SA 4.0 (früherer Klarna-Standort in Linden, 2019). Dieser Artikel ersetzt keine Rechtsberatung.